טעות נפוצה של עצמאים חדשים היא לחשוב שיש מסמך אחד "נכון" לכל עסקה. בפועל, סוג המסמך תלוי גם בסוג העוסק וגם בשאלה אם כבר התקבל תשלום.
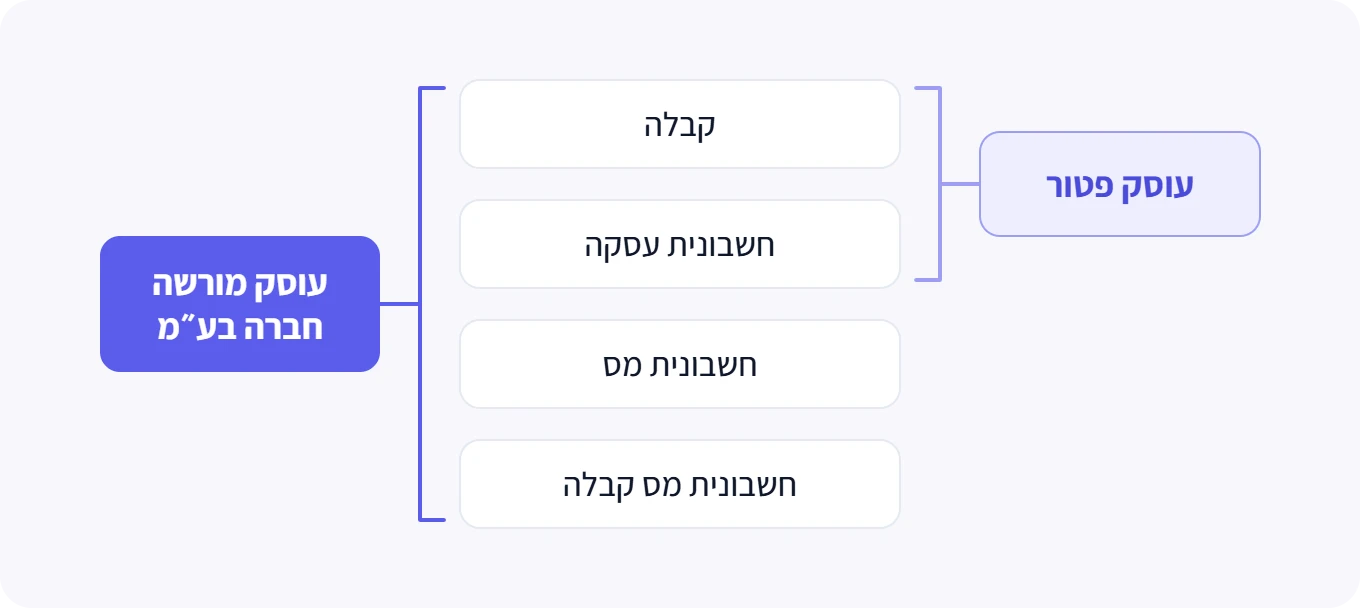
- מי מפיקעוסק פטור מפיק חשבונית עסקה, עוסק מורשה מפיק חשבונית מס
- האם התשלום כבר התקבללא התקבל, מפיקים חשבונית בלבד
- התשלום התקבל באותו רגעמורשה מפיק חשבונית מס קבלה, פטור מפיק חשבונית עסקה וקבלה
חשבונית עסקה
מתעדת עסקה (מכירה או מתן שירות) לפני או בלי קשר לתשלום בפועל. עוסק פטור מפיק חשבונית עסקה במקום חשבונית מס, מכיוון שאינו רשאי לגבות מע״מ.
גם עוסק מורשה יכול להפיק חשבונית עסקה, בעיקר כדרישת תשלום לפני ביצוע. ההבדל המהותי הוא שחשבונית עסקה אינה מזכה את הלקוח בניכוי מע״מ תשומות, ולכן היא אינה תחליף לחשבונית מס.
מתי כדאי להשתמש בה, איך היא משפיעה על מועד תשלום המע״מ, והאם היא חייבת מספר הקצאה, מפורטים במדריך חשבונית עסקה.
חשבונית מס
מסמך שרק עוסק מורשה (או חברה) רשאי להפיק. מתעדת עסקה שכוללת מע״מ, והיא הבסיס לניכוי מע״מ תשומות אצל הלקוח שמקבל אותה, ולכן חלה עליה גם דרישת מספר הקצאה מעל סף מסוים.
זהו המסמך היחיד ברשימה שמייצר ערך כספי ישיר אצל הצד השני. זו הסיבה שהוא גם המסמך שהכי נבדק. מועדי ההפקה ושדות החובה שלו מפורטים במדריך חשבונית עוסק מורשה.
קבלה
מתעדת תשלום שהתקבל בפועל, בין אם עבור עסקה שכבר תועדה בחשבונית עסקה או חשבונית מס, ובין אם כתשלום מקדמה. קבלה לבדה אינה מספיקה כתיעוד עסקה אצל עוסק מורשה, והיא תמיד מלווה חשבונית מס.
הקבלה מציינת גם את אמצעי התשלום: מזומן, המחאה עם מספר ובנק, כרטיס אשראי עם ארבע ספרות אחרונות, או העברה בנקאית. הפירוט הזה אינו קישוט, הוא חלק מהתיעוד הנדרש. תשלום חלקי, ניכוי מס במקור וביטול קבלה מפורטים במדריך הקבלה הדיגיטלית.
חשבונית מס קבלה
מסמך משולב, שמתעד גם את העסקה וגם את קבלת התשלום באותו רגע. שימושי כשהתשלום מתקבל מיידית מול השירות, למשל תשלום בכרטיס אשראי בסוף פגישה. מופק על ידי עוסק מורשה בלבד.
המקרים הגבוליים, כמו המחאה דחויה, סליקה בתשלומים או מקדמה, מפורטים במדריך חשבונית מס קבלה.
טבלת החלטה מהירה
| מצב | עוסק פטור | עוסק מורשה |
|---|---|---|
| מכירה, התשלום יגיע בהמשך | חשבונית עסקה | חשבונית מס |
| התשלום מתקבל באותו רגע | חשבונית עסקה + קבלה, או קבלה בלבד אם כבר יצאה חשבונית עסקה | חשבונית מס קבלה |
| תשלום מקדמה על חשבון עסקה עתידית | קבלה | קבלה |
מסמכים שאינם פיסקליים
לצד ארבעת אלה קיימים מסמכים שנראים דומה אבל אינם מסמכים פיסקליים, ולכן לא נכנסים למספור הרציף ולא לדיווח.
הצעת מחיר היא מסמך מסחרי בלבד. היא לא מחייבת דיווח, אין עליה מע״מ לדיווח, ואפשר לתקן או לבטל אותה חופשית.
תעודת משלוח מתעדת מסירה של סחורה, בלי הקשר לחיוב. היא נדרשת בפעילות שכוללת אספקה פיזית, ולעיתים מופקת לפני שהחשבונית עצמה יוצאת.
ההבחנה הזאת חשובה כי היא קובעת מה אפשר לתקן ומה כבר לא. הצעת מחיר אפשר למחוק, חשבונית מס אי אפשר, וכל תיקון עובר דרך חשבונית מס זיכוי.
הרשימה המדויקת של השדות שחייבים להופיע בכל אחד מהמסמכים האלה מרוכזת במדריך תבניות המסמכים. מי שמפיק ללקוח בחו״ל ימצא את מה שמשתנה, כולל שפה, מטבע ומע״מ בשיעור אפס, במדריך חשבונית באנגלית ובמט״ח.
מה חייב להופיע על כל מסמך
חשבונית מס חייבת לשאת את המילים "חשבונית מס", את שם העוסק ומספרו, את פרטי הלקוח, את מספר המסמך, את התאריך, את פירוט העסקה, את הסכום לפני מע״מ, את שיעור המע״מ וסכומו, ואת הסכום הכולל. מעל הסף היא נושאת גם מספר הקצאה.
קבלה חייבת לציין את הסכום שהתקבל ואת אמצעי התשלום על פרטיו: מספר המחאה ובנק, ארבע ספרות אחרונות של כרטיס אשראי, או פרטי ההעברה. חשבונית עסקה חייבת להיות מסומנת ככזאת במפורש, כדי שהלקוח לא יטעה לחשוב שקיבל מסמך שמזכה בניכוי.
טעות שחוזרת אצל מי שמפיק בוורד: כותרת שכתוב בה "חשבונית" בלי המילה "מס". זה לא ניואנס לשוני, זה מה שקובע מה המסמך.
למה זה חשוב לדייק
מסמך מהסוג הלא נכון עלול להיפסל על ידי רשות המסים, לגרום ללקוח (במיוחד עוסק מורשה שרוכש מכם) לא להצליח לנכות מע״מ, ולסבך את ההתאמה מול הדוח השנתי.
מספור המסמכים חייב להיות רציף בתוך כל סוג מסמך בנפרד. לא ניתן "לדלג" מספר גם אם התברר שהופק סוג מסמך שגוי. בפועל זה אומר שכל סוג מסמך מנהל מונה משלו, וששני מסמכים מסוגים שונים יכולים לשאת את אותו מספר בלי סתירה.
מה קורה כשהופק סוג שגוי
אם הופקה חשבונית מס במקום חשבונית עסקה, או להפך, אי אפשר פשוט למחוק. מפיקים חשבונית זיכוי שמבטלת את המסמך השגוי, ואז מפיקים את המסמך הנכון. שני המסמכים והזיכוי ביניהם נשמרים במלואם, בהתאם לחובת השמירה.
רק סוגי המסמכים שמתאימים לעוסק מופיעים
סלייט מציגה רק את סוגי המסמכים הרלוונטיים לסוג העוסק שהוגדר בהגדרות העסק, כך שלא ניתן להפיק בטעות חשבונית מס כעוסק פטור. המרה בין חשבונית עסקה לחשבונית מס קבלה, כשמתקבל תשלום בהמשך, נעשית ממסמך קיים ולא דורשת הקלדה חוזרת. השלבים עצמם מפורטים בעמוד הפקת חשבונית אונליין.
המידע כאן כללי ואינו ייעוץ מס. במקרה ספציפי כדאי להתייעץ עם רואה חשבון או יועץ מס.
אפשר לפתוח חשבונית מס וקבלה לדוגמה זו לצד זו, ולראות בעיניים את ההבדל שהמדריך הזה מתאר.
שאלות שחוזרות
מה ההבדל בין חשבונית מס לקבלה?
חשבונית מס מתעדת את העסקה ואת המע״מ שבה, ומזכה את הלקוח בניכוי מס תשומות. קבלה מתעדת רק שהתקבל תשלום. עסקה שכוללת מע״מ דורשת חשבונית מס, וקבלה לבדה אינה תחליף לה.
מה ההבדל בין חשבונית עסקה לחשבונית מס?
חשבונית עסקה היא דרישת תשלום שאינה מזכה את הלקוח בניכוי מס תשומות, ואפשר לבטל אותה בלי זיכוי. חשבונית מס היא מסמך פיסקלי שמזכה בניכוי, ואי אפשר למחוק אותה אחרי ההפקה.
עוסק פטור מפיק חשבונית מס?
לא. עוסק פטור אינו רשאי להפיק חשבונית מס. הוא מפיק חשבונית עסקה, וקבלה כשהתקבל תשלום.
מתי מפיקים חשבונית מס קבלה?
כשהעסקה והתשלום קורים באותו רגע, למשל תשלום בכרטיס אשראי בסוף פגישה. המסמך המשולב מתעד את שניהם, והוא זמין לעוסק מורשה בלבד.
מה עושים אם הופק סוג מסמך שגוי?
לא מוחקים. מפיקים חשבונית זיכוי שמבטלת את המסמך השגוי, ואז מפיקים את המסמך הנכון. שני המסמכים והזיכוי נשמרים במלואם.
האם הצעת מחיר היא מסמך שצריך לדווח עליו?
לא. הצעת מחיר ותעודת משלוח הם מסמכים מסחריים שאינם פיסקליים: אין עליהם מע״מ לדיווח, הם אינם נכנסים למספור הרציף, ואפשר לתקן או למחוק אותם.